Value Wetten bei Wettanbietern 2026: Lizenz, Marge, Rechner im Vergleich
 Available in US
Ladevorgang...
Eine Value-Wette ist kein Tipp und keine Vorhersage. Sie ist eine Rechnung, die für jede einzelne Quote angestellt wird: Wer die eigene Einschätzung der Gewinnwahrscheinlichkeit W mit der angebotenen Rückzahlungsquote Q multipliziert und auf einen Wert über 1 kommt, hat rechnerisch einen Vorteil gegenüber dem Buchmacher. Dieser Vorteil ist ein Erwartungswert über sehr viele Wetten, kein Versprechen für den nächsten Tipp am Samstagabend. Genau darin liegt die Verführung: Die Mathematik klingt sauber, der Wettmarkt ist es nicht. Jede Quote trägt die Marge des Anbieters, in Deutschland zusätzlich fünf Prozent Wettsteuer bei den meisten Veranstaltern, und das Ergebnis hängt davon ab, wie gut die eigene Wahrscheinlichkeit wirklich geschätzt ist.
Der deutsche Markt ist im Jahr 2026 klar abgesteckt. Wer hier legal Sportwetten anbieten will, braucht eine Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder, kurz GGL, und ist mit seiner Sportwetten-Domain in der offiziellen Whitelist verzeichnet. Außerhalb dieser Liste zu wetten, bedeutet: kein OASIS-Spielersperrsystem, kein LUGAS-Einzahlungslimit, kein deutschsprachiger Rechtsweg, keine insolvenzgeschützte Verwahrung der Spielergelder. Value-Suche ist deshalb nicht nur eine Frage der Quote, sondern auch der Frage, bei wem man sie überhaupt spielt.
Aktualisiert am Oktober 16, 2026, geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (Stand 02.10.2026).
Wettmärkte und Quoten als Ausgangspunkt jeder Value-Rechnung
Der Begriff Value-Wette kommt aus der Wettmathematik und hat eine sehr nüchterne Definition: Eine Wette gilt als Value-Bet, wenn das Produkt aus Rückzahlungsquote Q und geschätzter Gewinnwahrscheinlichkeit W größer als 1 ist, also Q · W > 1. Der Ausdruck Q · W − 1 ist zugleich der Erwartungswert der Rendite bei einem Einsatz von 1. Eine Wette mit Q = 2,50 und einer eigenen Schätzung von W = 0,45 erreicht 1,125, also einen rechnerischen Vorteil von 12,5 %. Bei Q = 1,80 und W = 0,50 liegt das Produkt nur bei 0,90 – der Buchmacher hat im Schnitt das bessere Geschäft. So weit die Definition, die in jedem Lehrbuch zur Kelly-Formel nachgelesen werden kann.
Spannend wird es, sobald man das auf den deutschen Wettmarkt anwendet. Wer eine Value-Wette finden will, braucht zwei Dinge: eine möglichst realistische Wahrscheinlichkeit für ein Ereignis und eine Quote, die diese Wahrscheinlichkeit übersteigt. Beide Seiten werden auf unterschiedlichen Wettmärkten ganz unterschiedlich fair gestellt. Die Hauptmärkte der populären Sportarten – 1X2 beim Fußball, Moneyline beim Tennis oder Basketball – sind in der Regel am schärfsten kalkuliert, weil dort das größte Geld fließt und die Quoten sehr eng am Markt liegen. Handicap-Linien, Torwetten, Spielerwetten und exotische Kombinationen tragen höhere Margen, bieten aber gelegentlich Nischen, in denen Buchmacher die Linie falsch setzen. Ein Wettanbieter, der bei großen Spielen auf allen Märkten fast identische Quoten liefert, lässt der Value-Suche wenig Raum. Ein Anbieter, der in der Tiefe seines Wettprogramms stärkere Schwankungen zeigt, kann durchaus einzelne Quoten anbieten, die der eigene Wahrscheinlichkeitsfilter als Wert erkennt.
Genau diese Stelle ist heikel. Wer Value-Wetten sucht, vergleicht Quoten nicht zwischen Buchmachern, sondern zwischen eigener Einschätzung und Buchmacher-Einschätzung. Quotenvergleich zwischen Anbietern ist trotzdem sinnvoll, weil er zeigt, wo der Markt die Linie am aggressivsten zieht. In Deutschland teilen sich die lizenzierten Veranstalter das Wettprogramm auf weiten Strecken, weil die Datenanbieter für die großen Ligen sehr ähnliche Wahrscheinlichkeiten liefern. Wirkliche Value-Möglichkeiten entstehen meist in Märkten, die nicht vollständig von automatisierten Modellen abgedeckt werden: in unteren Ligen, bei Spielerwetten jenseits der Torschützen, bei Handicap-Linien in Sportarten mit wenigen Datenpunkten.
Die Quoten selbst tragen immer einen Abschlag, die sogenannte Marge des Anbieters. Bei einer ausgeglichenen Begegnung mit zwei Ausgängen – vereinfacht eine Wette auf Sieg oder Niederlage – würde der Buchmacher ohne Marge beide Seiten mit Quote 2,00 anbieten. In der Realität stehen dort typischerweise 1,90 / 1,90. Der Unterschied ist die Marge: 1 ÷ (1/1,90 + 1/1,90) = 0,526, also eine Auszahlungsquote von 52,6 % und eine Marge von 47,4 % – anders ausgedrückt: Der Buchmacher behält im Schnitt 47,4 Cent von jedem gesetzten Euro auf diesem Markt. Schon die Quote 1,90 / 1,90 verlangt vom Spieler, dass er die eigene Wahrscheinlichkeit auf über 52,6 % taxiert, nur um die Wette ohne Verlust zu spielen. Ein illustrativer Markt, der zu Vergleichszwecken oft herangezogen wird, ist genau dieses Zwei-Wege-Szenario; es macht die Mechanik sichtbar, ohne ein konkretes Spiel zu behaupten.
Wer mit dem Gedanken spielt, Value-Wetten konsequent zu suchen, sollte sich diesen Punkt ehrlich eingestehen. Die Marge des Marktes ist die Hürde, an der jede einzelne Rechnung gemessen wird. Selbst eine treffsichere Schätzung von W = 0,55 bei Quote 2,00 bringt nur 0,10 Erwartungswert, und auf 100 Wetten hochgerechnet zehn Euro Gewinn pro 100 Euro Einsatz – nach Wettsteuer weniger. Value-Wetten sind ein Langstreckenmodell, kein Sprint.
Grundlagen der Value-Wette: Rechenkern und Schätzproblem
Eine Value-Wette beruht auf drei Größen: der Quote Q, der eigenen Wahrscheinlichkeit W und dem Einsatz E. Der erwartete Gewinn pro 1 Euro Einsatz ist Q · W − 1. Bei W = 0,4 und Q = 3 ergibt sich Q · W = 1,2 und ein Erwartungswert von 0,2. Wer diese Rechnung über 1.000 Wetten zu je 1 Euro denkt, kommt auf etwa 400 Gewinne mit 1.200 Euro Rückfluss bei 1.000 Euro Einsatz – 200 Euro Reingewinn im Schnitt. Diese Zahl ist eine statistische Größe, sie sagt nichts darüber, in welcher Reihenfolge Gewinne und Verluste eintreten. Eine Pechsträhne von 20 Wetten am Anfang ist mit dieser Rechnung ebenso verträglich wie 60 Treffer hintereinander. Wer das nicht aushält, sollte keine Value-Wetten spielen.
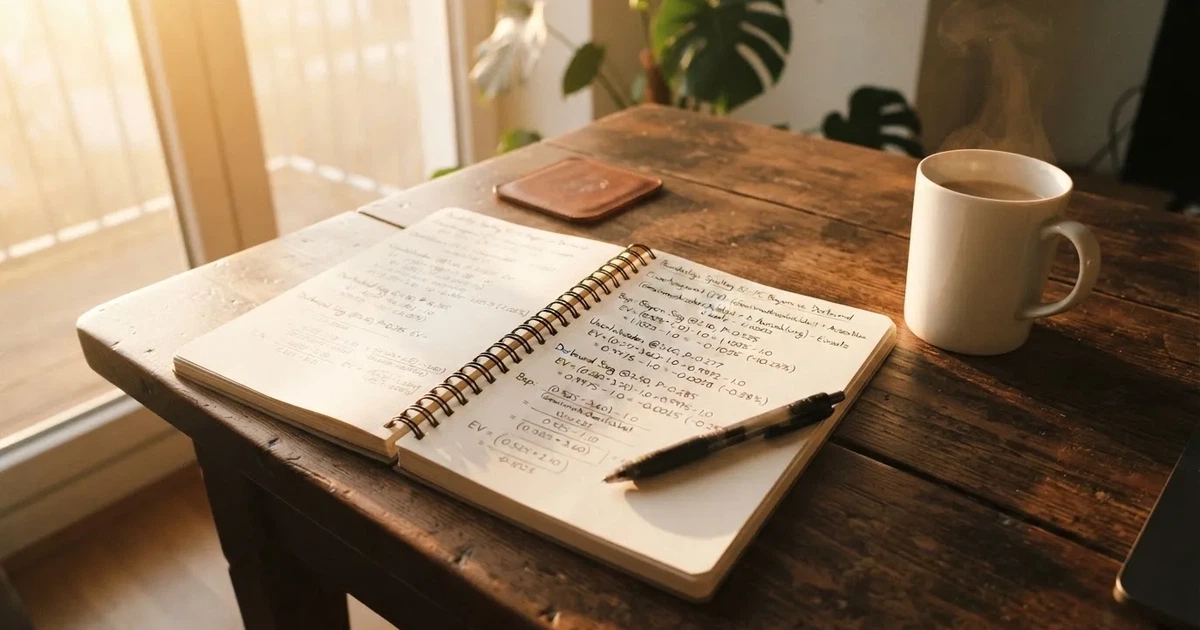
Das schwierigste Element ist nicht die Quote, die steht im Wettschein. Es ist die Wahrscheinlichkeit. W wird geschätzt, nicht gemessen. Es gibt keine Quelle, die die echte Wahrscheinlichkeit eines Fußballspiels ausgibt, weil sie sich aus unzähligen Parametern zusammensetzt, die sich vor dem Spiel nicht vollständig erfassen lassen. Eine Schätzung von 55 % heißt: Der Spieler glaubt, dass das Ereignis in 55 von 100 vergleichbaren Fällen eintritt. Diese Überzeugung kann auf Statistik, Form, Verletzungen, Wetter, Taktik, Schiedsrichter und Bauchgefühl beruhen. Sie ist nie objektiv richtig. Die Disziplin liegt darin, sie so unvoreingenommen wie möglich zu bilden und konsequent zu notieren, damit das eigene Modell im Nachhinein überprüfbar bleibt.
Daten, die für eine Schätzung herangezogen werden können, sind Formkurven, Heim- und Auswärtsstärke, Kopf-an-Kopf-Ergebnisse, erwartete Tore nach Modellen wie xG, Kader- und Ausfallmeldungen, Spielplanbelastung. Sie alle liefern Wahrscheinlichkeiten, die der Buchmacher in der Regel auch kennt. Der Vorteil des Spielers kann an den Stellen entstehen, an denen er eine Information anders gewichtet als das Modell des Anbieters – etwa bei der Spielfreude eines Aufsteigers oder der mentalen Verfassung einer Mannschaft nach einer Reise. Solche Einschätzungen sind schwer zu quantifizieren, aber genau dort liegt der Hebel, an dem Value entsteht, wenn er entsteht.
Wichtig ist, was die Rechnung nicht leistet. Sie macht keine Aussage über den Ausgang der nächsten Wette. Sie macht keine Aussage über die Sicherheit des eigenen Modells. Sie liefert einen statistischen Erwartungswert, der sich nur dann realisiert, wenn die Schätzungen im Mittel zutreffen. Wer W systematisch zu hoch ansetzt, weil er seinen Lieblingsverein sympathisch findet, wird mit derselben Mechanik Geld verlieren – nur mit dem falschen Glauben, Value zu spielen.
Rechenwege und ihre Grenzen: Vom Erwartungswert zum Einsatz
Aus dem Erwartungswert allein ergibt sich noch kein Einsatz. Die Kelly-Formel setzt den rechnerischen Vorteil in einen Bruchteil des Bankrolls um, der eingesetzt werden sollte. Bei W = 0,36 und Q = 3 bleibt die Wette mit Q · W = 1,08 eine Value-Bet, der Kelly-Anteil beträgt dann K = 0,04 – also vier Prozent des Bankrolls auf eine einzelne Wette. Das ist die Disziplin, die in der Literatur als optimaler Anteil gilt, wenn die Schätzungen exakt stimmen. In der Praxis setzen die meisten erfolgreichen Value-Spieler einen Bruchteil davon, typischerweise zwischen 0,2 und 0,5 des Kelly-Anteils, um die Varianz zu glätten.
Eine andere Darstellungsform kommt aus der Börsensprache. Wenn eine Wette als Aktie mit einem fairen Kurs von 18,18 gehandelt wird – das entspricht einer Dezimalquote von 5,50 –, dann ist die Wette vorteilhaft, sobald die erwartete Eintrittswahrscheinlichkeit über 18,18 % liegt. Das ist genau die Schwelle, an der die Value-Rechnung kippt: Q · W = 1. Alles darüber ist rechnerischer Wert, alles darunter Verlust. Diese Denkweise hilft, weil sie Value als Preisspanne und nicht als Glücksfall zeigt. Die Frage ist nicht „wird diese Wette gewinnen?“, sondern „ist der Preis, den ich für dieses Risiko zahle, fair?“. Der Unterschied ist klein im Wortlaut, groß in der Konsequenz.
Die Grenzen der Rechnung werden sichtbar, sobald man sie auf Märkte anwendet, die nicht zwei, sondern drei oder mehr Ausgänge haben. Bei einem 1X2-Markt im Fußball, bei dem es auf Heimsieg, Unentschieden und Auswärtssieg gleichzeitig zu wetten ist, addieren sich die Kehrwerte der Quoten, und die Auszahlungsquote des Marktes ist deutlich unter 1. Eine anständige Bundesliga-1X2-Linie kommt selten über 95 % Auszahlung; vieles liegt zwischen 92 % und 95 %. Das heißt: Der Spieler muss in jedem der drei Ausgänge die wahre Wahrscheinlichkeit übertreffen, um Wert zu finden. In der Praxis passiert das auf Hauptmärkten fast nie. Value findet sich häufiger in Nischenmärkten, in denen weniger automatisierte Modelle greifen und die Marge oft höher ist.
Eine zweite Grenze liegt in der Liquidität. Große Buchmacher haben exzellente Modelle, ziehen ihre Linien schnell nach und absorbieren jedes Volumen, das auf eine fehlerhafte Quote gesetzt wird. In kleinen Wettbewerben, unteren Ligen oder Nischensportarten sind die Modelle weniger scharf, aber die Limits für den Spieler niedriger und die Quote springt nach wenigen Wetten. Wer eine Value-Wette identifiziert und einen höheren Einsatz platzieren will, läuft Gefahr, dass der Anbieter die Quote anpasst, bevor der Einsatz angenommen wird. Value ist in solchen Fällen flüchtig.
Rechtslage in Deutschland: Was die GGL-Whitelist bedeutet und was nicht
Wer in Deutschland Sportwetten anbietet, braucht eine Erlaubnis nach § 9a Abs. 1 Nr. 3 des Glücksspielstaatsvertrags 2021, der seit dem 1. Juli 2021 in Kraft ist. Erteilt wird sie von der Gemeinsamen Glücksspielbehörde der Länder, kurz GGL, mit Sitz in Halle an der Saale. Die GGL führt die offizielle Whitelist nach § 9 Abs. 8 GlüStV. Deren Stand vom 2. Oktober 2026 weist 27 Veranstalter mit einer Sportwetten-Erlaubnis aus, zwei davon zusätzlich mit Pferdewetten. Wer auf dieser Liste steht, ist legal, alles andere ist unerlaubtes Glücksspiel nach § 4 Abs. 1 GlüStV.
Die Whitelist führt nicht nur Namen, sondern auch Domain und Inhaber. Für Bet365.de etwa ist die Hillside (Europe) ENC mit Sitz in Ta’Xbiex, Malta, als Veranstalterin eingetragen. Die Domain selbst – Bet365.de – ist die einzige, die unter der Erlaubnis wetten darf; weitere Domains desselben Anbieters fallen nicht automatisch unter dieselbe Erlaubnis. Eine .de-Domain allein beweist keine Lizenz. Wer prüfen will, ob ein Anbieter legal ist, öffnet die Whitelist auf der Seite der GGL und sucht den Eintrag zur konkreten Domain.
Was auf der Whitelist nicht steht, ist ein Ablaufdatum. Die Liste führt das Datum der Ersterlaubnis und – bei Folgeerlaubnissen – das Datum der jeweils aktuellen Erlaubnis. Sie führt kein Enddatum. Die gesetzliche Laufzeit einer Erlaubnis beträgt nach § 4c Abs. 1 GlüStV fünf Jahre; die Whitelist weist ein solches Datum nicht explizit aus. Wer eine Erlaubnis prüft, sieht also nur, dass sie besteht, und muss den Ablauf im Zweifel aus dem Erteilungsdatum plus fünf Jahre selbst rechnen.
Die Erlaubnis trennt klar nach Sparten. Eine Erlaubnis für virtuelle Automatenspiele, wie sie Admiralbet.de für slots.admiralbet.de besitzt, gilt nicht für Sportwetten. Eine Erlaubnis für Pferdewetten deckt keine Sportwetten ab. Wer also einen Anbieter sucht, der legal Sportwetten anbietet, achtet auf den Eintrag unter Sportwetten, nicht auf einen Casino- oder Poker-Eintrag. Im Übrigen gilt: Die Erlaubnis ist die einzige belastbare Aussage über Legalität. Eine Lizenz aus Malta, Curaçao oder Anjouan hat in Deutschland keine Wirkung.
Was darf unter deutscher Erlaubnis gewettet werden? § 21 Abs. 1 GlüStV erlaubt feststehende Quoten auf den Ausgang eines Ereignisses oder eines Abschnitts davon sowie auf Vorfälle im Ereignis, als Einzel- und Kombiwetten. Live-Wetten sind nach § 21 Abs. 4 GlüStV nur auf das Endergebnis oder auf das nächste Tor, den nächsten Satz oder eine vergleichbare Komponente in Sportarten erlaubt, in denen solche Ereignisse selten sind. „Nächstes Tor“ im Fußball: ja. „Nächster Punkt“ im Tennis: nein, weil Punkte zu häufig fallen. „Nächster Korb“ im Basketball: nein. Ausgeschlossen sind Ereignisse, an denen überwiegend Minderjährige oder Amateure teilnehmen – die GGL-Praxis sieht Fußball unterhalb der 3. Liga als Amateursport – sowie manipulationsanfällige Wetten und Wetten auf Regelverstöße und ihre Sanktionierung. Wetten auf soziale oder politische Ereignisse sind ebenfalls unzulässig. Auf E-Sport darf in Deutschland nicht gewettet werden, weil E-Sport von der GGL nicht als Sport anerkannt ist. Es gibt keinen deutschen Anbieter mit E-Sport-Wetten auf der Whitelist.
Verantwortung und Spielerschutz: Limits, Sperren und was die Steuer ausmacht
Auch eine Value-Wette ändert nichts am Risiko, Geld zu verlieren. Wer auf Dauer mit positiver Erwartung spielt, wird im Mittel gewinnen, aber einzelne Sitzungen können beliebig tief ins Minus laufen. Der Glücksspielstaatsvertrag zieht dem einen Rahmen, der für alle lizenzierten Anbieter gleich gilt.
Die Teilnahme ist ab 18 Jahren erlaubt, § 4 Abs. 3 GlüStV. Pro Anbieter darf nur ein Konto bestehen, mit voller Verifizierung, § 6a. Vor der Verifizierung darf ein Anbieter das Spiel für maximal 72 Stunden mit einem Einzahlungslimit von 100 Euro und ohne Auszahlungen erlauben. Wer ein Konto eröffnet, wird im zentralen Sperrsystem OASIS nach §§ 8, 8a abgefragt: Selbstsperre mindestens drei Monate bei selbst gewählter Frist, ansonsten mindestens ein Jahr. Eine Fremdsperre durch Dritte, etwa Angehörige, ist möglich. Wer gesperrt ist, kann sich nicht erneut anmelden.
Das Einzahlungslimit, § 6c Abs. 1 GlüStV, beträgt 1.000 Euro pro Kalendermonat, kumuliert über alle Anbieter hinweg, technisch durchgesetzt über die Limitdatei LUGAS. Ein Anbieter darf für einen einzelnen Spieler ein höheres Limit setzen, bis 10.000 Euro oder in Ausnahmefällen bis 30.000 Euro, aber nur bei einem sehr kleinen Anteil seiner aktiven Spieler und nur auf nachweisbarer wirtschaftlicher Leistungsfähigkeit – eine Selbsterklärung reicht nicht. Senkungen greifen sofort, Erhöhungen frühestens nach sieben Tagen. Parallelspiel, also gleichzeitig bei mehreren Anbietern aktiv zu wetten, ist nach § 6h GlüStV verboten, technisch überwacht durch die Aktivitätsdatei LUGAS. Wer parallel spielt, wird von allen Anbietern getrennt. Der Panikbutton nach § 6i Abs. 3 löst eine sofortige 24-Stunden-Sperre aus.
Zahlungen sind nach § 6b Abs. 4 nur von einem Zahlungskonto auf den Namen des Spielers bei einem Institut nach dem Geldwäschegesetz zulässig. Anonyme Zahlungsmittel sind ausgeschlossen – das ist der Mechanismus, der Kryptowährungen und anonyme Prepaid-Produkte aus dem lizenzierten Markt heraus hält. Welche konkreten Zahlungsmarken ein Anbieter akzeptiert, ist dessen Sache und nur in seinen AGB nachzulesen. Spielergelder liegen auf einem insolvenzgeschützten Treuhandkonto; bei Kontoschließung wird das Guthaben innerhalb von fünf Werktagen ohne Gebühr ausgezahlt.
Die Sportwettensteuer ist Sache des Finanzamts, nicht der GGL, und ergibt sich aus §§ 16 bis 25 RennwLottG. Sie beträgt 5,3 Prozent der Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“, also rund 5,03 Prozent des eingesetzten Betrags. Schuldner ist der Veranstalter, nicht der Spieler, § 19 RennwLottG. Ob und wie der Anbieter die Steuer an den Spieler weitergibt, ist seine Entscheidung – sie wird in den AGB jedes Anbieters einzeln geregelt. „5,3 Prozent vom Einsatz“ ist eine gern genommene, aber unsaubere Verkürzung. Wer die Steuerlast verstehen will, liest im konkreten Anbieter nach, ob die Steuer vom Bruttogewinn abgezogen oder in die Quote eingepreist wird.
Werbung und Bonus sind in § 5 GlüStV geregelt. Werben darf nur, wer eine Erlaubnis hat. Für Sportwetten gilt kein 6:00- bis 21:00-Uhr-Werbeverbot, wie es für Slots, Online-Poker und Online-Casino besteht. Es gelten aber eigene Regeln: keine Werbung unmittelbar vor oder während der Live-Übertragung desselben Ereignisses auf demselben Kanal, keine Werbung mit aktiven Sportlern oder Funktionären, keine Affiliate-Vergütung nach Umsatz, Einzahlung oder Einsatz. Eine eigene Klausel, die Sportwetten-Boni begrenzt, existiert im GlüStV nicht; Umsatz, Mindestquoten und Fristen kommen allein aus den AGB des Anbieters.
Value-Wetten in der Praxis: Märkte, Daten und der Vergleich der Anbieter
Welche Märkte lohnen die Value-Suche? Hauptmärkte der großen Ligen sind am härtesten umkämpft, weil das Geld der professionellen Spieler dorthin fließt und die Anbieter ihre Linien sehr schnell anpassen. Nischenmärkte – untere Ligen, Spielerwetten jenseits der Torschützen, Handicap-Linien in Hallensportarten – tragen höhere Margen, öffnen aber auch Lücken, in denen das eigene Modell die wahre Wahrscheinlichkeit besser schätzt als das Anbieter-Modell. Die Disziplin besteht darin, nicht in jedem Markt Value zu suchen, sondern in einigen wenigen, in denen man besser informiert ist oder einen besseren Blick hat.
Daten, die für die eigene Schätzung helfen, sind öffentlich: erwartete Tore nach xG-Modellen, Torschüsse und Schussqualität, Ballbesitz und PPDA, Heim- und Auswärtsstärke über die Saison, Ausfälle, Sperren, Wetter. Hinzu kommen verletzte Spieler, deren Ausfall in den Buchmacher-Modellen noch nicht vollständig eingepreist ist, oder neue Trainer, deren System noch keine statistische Tiefe hat. Solche Stellen sind es, an denen Value in der Praxis auftaucht, nicht in Bundesliga-Topspielen, an denen jeder Buchmacher fünf eigene Analysten sitzen hat.
Der Vergleich zwischen Anbietern hilft an einer Stelle: Er zeigt, wo der Markt am aggressivsten ist. Wer bei Anbieter A auf Heimsieg 2,10 bekommt und bei Anbieter B 2,00, weiß, dass B dort etwas konservativer quotiert. Bei Value-Wetten entscheidend ist aber die Diskrepanz zwischen eigener Wahrscheinlichkeit und Anbieter-Quote, nicht die Differenz zwischen Anbietern. Wer Anbieter-Quote gegen Anbieter-Quote vergleicht, läuft Gefahr, die Linie des Anbieters mit der höchsten Quote zu nehmen, obwohl beide dieselbe Grundannahme teffen.
Die deutsche Regulierung setzt der Suche einen Rahmen. Live-Wetten sind auf Endergebnis, nächstes Tor im Fußball und nächster Satz im Tennis beschränkt. Wer in Märkten wie „nächster Punkt im Tennis“ Value vermutet, kann sie hier nicht legal spielen. Wer unterhalb der 3. Liga im Fußball Value vermutet, läuft gegen das Verbot von Amateursportwetten. Die Suche nach Value ist deshalb immer auch eine Suche innerhalb des erlaubten Wettprogramms.
Einordnung der Wettanbieter: Lizenzstatus, Quotenprofil und Wert für den Value-Spieler
Die folgende Tabelle sortiert die Wettanbieter nach dem Datum ihrer Ersterlaubnis für Sportwetten auf der GGL-Whitelist (Stand 02.10.2026). Sie zeigt, wer die Erlaubnis am längsten trägt und wer erst 2026 hinzugekommen ist. Sie ist keine Empfehlung, kein Ranking nach Quotenniveau und keine Aussage darüber, wer die „besten Value-Wetten“ anbietet – Quotenniveau, Wettprogramm und Steuermodell entscheiden das, und sie unterscheiden sich von Anbieter zu Anbieter.
| Wettanbieter | GGL-Whitelist-Status und Erlaubnisinhaber | Sportwetten-Erlaubnis seit |
|---|---|---|
| AdmiralBet | Erlaubnis, Greentube Betting Malta Limited | 09.10.2020 |
| NEO.bet | Erlaubnis, Greenvest Betting Limited | 09.10.2020 |
| bwin | Erlaubnis, bwin (Deutschland) Limited | 09.10.2020 |
| Sportwetten.de | Erlaubnis, NetX Betting Limited | 19.11.2020 |
| Interwetten | Erlaubnis, Interwetten Gaming Limited | 02.11.2020 |
| Betano | Erlaubnis, Betkick Sportsbetting Limited | 19.02.2021 |
| Tiptorro | Erlaubnis, Torro Tec Limited | 30.06.2021 |
| DAZN Bet | Erlaubnis, DZBT Operations Limited | 22.08.2023 |
| VBet | Erlaubnis, SCGO Limited | 05.12.2023 |
| Bet3000 | Erlaubnis, I.B.C. Sportsbetting Limited | 22.04.2026 |
Alle zehn Anbieter stehen mit ihrer Sportwetten-Domain auf der Whitelist, betrieben von Gesellschaften mit Sitz in Malta. Die Erlaubnis ist die einzige belastbare Aussage über die Legalität in Deutschland; jede weitere Eigenschaft – Quotenniveau, Live-Programm, Cashout-Funktion, App – ist ein separates Thema, das die Lizenz nicht beantwortet.
Betano – Tiefes Wettprogramm und breite Live-Funktionen
Betano trägt die Erlaubnis seit dem 19. Februar 2021, ausgestellt auf die Betkick Sportsbetting Limited, und gehört damit zu den Anbietern, die das deutsche Wettprogramm seit dem Start des neuen Glücksspielrechts begleiten. Die App „Betano Sportwetten und Slots“ wird im Apple App Store von der KAIZEN GAMING INTERNATIONAL LIMITED angeboten und listet in der Entwicklerbeschreibung Funktionen wie den Bet Builder, der mehrere Märkte eines Spiels zu einer Wette kombiniert, Cashout sowie Live-Streams unter anderem von LaLiga, FA Cup, Tennis-Grand-Slams, NBA, EuroLeague und NFL. Das ist ein für die deutsche Lizenz bemerkenswert breites Stream-Portfolio, das im Bereich der lizenzierten Anbieter nicht selbstverständlich ist.
Für die Value-Suche zählt, dass ein Anbieter überhaupt die nötige Markttiefe hat, um in Nischen überhaupt Value finden zu können. Betano deckt mit der genannten Mischung aus europäischen Top-Ligen, US-Sport und internationalen Turnieren ein breites Spektrum ab. Wer Value in unteren Ligen sucht, sollte das Programm vor der Anmeldung prüfen; das ist Sache des Wettscheins, nicht der Lizenz.
Das Urteil: Betano ist für Value-Spieler interessant, die ein breites Wettprogramm mit Live-Streams und Kombinationstools erwarten und bereit sind, die Quoten selbst zu prüfen. Wer nur auf die Hauptmärkte der Bundesliga setzt, findet den Wert eher selten, weil dort alle Anbieter eng beieinander liegen.
AdmiralBet – Einer der ältesten Erlaubnisinhaber im deutschen Markt
AdmiralBet trägt die Ersterlaubnis seit dem 9. Oktober 2020, was AdmiralBet zu den ersten Anbietern auf der Whitelist macht. Inhaber ist die Greentube Betting Malta Limited. Für die Sportwetten-Domain Admiralbet.de liegen neben der Ersterlaubnis Folgeerlaubnisse vom 13. Dezember 2022 und vom 29. Juli 2024 vor. Eine zusätzliche Erlaubnis besteht für virtuelle Automatenspiele auf slots.admiralbet.de seit dem 28. September 2022; sie betrifft das Casino, nicht das Sportwettenangebot.
Die lange Erlaubnishistorie bedeutet vor allem, dass AdmiralBet die deutsche Regulierung über Jahre mitgemacht hat. Für die Value-Suche ist das Wettprogramm entscheidend, das im Profil des Anbieters auf der eigenen Seite einzusehen ist. Wer ein bestimmtes Programm erwartet, prüft es vor der ersten Einzahlung.
Das Urteil: AdmiralBet ist ein konservativer Anbieter mit langer Erlaubnishistorie. Für Value-Spieler ist er eine sichere Plattform, deren Quoten und Wettprogramm im Einzelfall geprüft werden müssen. Die Trennung zwischen Sportwetten und Casino-Erlaubnis sollte man im Kopf behalten, weil sie den jeweiligen Anbieter in zwei verschiedene Lizenzregime einordnet.
DAZN Bet – Wettsteuer direkt im Quotenabschlag
DAZN Bet wird über die DZBT Operations Limited betrieben und ist seit dem 22. August 2023 auf der Whitelist. Der Anbieter zieht die Wettsteuer direkt an der Quote ab: Auf jede Sportwette wird ein Quotenabschlag von 5 Prozent erhoben, der auch als Wettsteuer bekannt ist. Er wird automatisch berechnet, im Kontoverlauf sind Einsatz und Quotenabschlag je Wette sichtbar. Wer eine Quote von 2,00 sieht, bekommt effektiv nur 1,90 ausbezahlt, wenn die Wette gewinnt.
Für die Value-Rechnung hat das eine direkte Konsequenz. Eine Value-Wette bei DAZN Bet muss die Wettsteuer in die eigene Schätzung einpreisen. Wer W = 0,5 schätzt und eine Quote von 1,95 angeboten bekommt, hat nominell Q · W = 0,975 und damit keine Value-Wette. Wer die 5 Prozent Wettsteuer abzieht und mit der Nettogehalt-Quote 1,85 rechnet, kommt auf Q · W = 0,925, also einen schlechteren Wert. Value entsteht hier nur, wenn die eigene Wahrscheinlichkeit deutlich über der Buchmacher-Wahrscheinlichkeit liegt. Das macht DAZN Bet für Value-Spieler zu einer Plattform, die mit höherem Vorteil angespielt werden muss, wenn sie überhaupt Value liefern soll.
Das Urteil: DAZN Bet ist für Value-Spieler ehrlich, weil die Wettsteuer offen ausgewiesen wird. Die Rechnung wird aber härter, weil die Steuer direkt in die Quote eingreift. Wer seine Schätzungen konsequent an der Nettogehalt-Quote ausrichtet, kann hier Value finden – muss aber einen höheren Vorteil finden als bei Anbietern ohne Quotenabschlag.
VBet – Junger Erlaubnisinhaber mit maltesischem Hintergrund
VBet wird über die SCGO Limited betrieben, mit Sitz im Luxe Pavilion, 2nd Level, Diamonds International Building, Portamaso, St. Julian’s, Malta. Die Erlaubnis für Vbet.de besteht seit dem 5. Dezember 2023, gehört also zur jüngeren Welle deutscher Lizenzen. VBet fällt in das Muster vieler Anbieter auf der Whitelist, deren Konzernmutter oder Veranstalterin in Malta sitzt und die deutsche Erlaubnis über eine eigene deutsche Domain betreibt.
Über das Wettprogramm und das Quotenprofil von VBet im deutschen Markt lässt sich aus den vorliegenden Quellen keine spezifische Aussage treffen. Was sich sagen lässt: VBet trägt die deutsche Erlaubnis und fällt damit unter OASIS, LUGAS und die übrigen Regeln des Glücksspielstaatsvertrags.
Das Urteil: VBet ist als lizenzierter Anbieter eine Option, deren Quoten und Wettprogramm im Einzelfall geprüft werden müssen. Die Tatsache, dass es sich um eine junge Erlaubnis handelt, bedeutet nicht automatisch ein schlechteres Wettprogramm; sie bedeutet, dass VBet den deutschen Markt erst seit kurzem offiziell bedienen darf.
bwin – Großer Name mit Erlaubnis seit 2020
bwin wird über die bwin (Deutschland) Limited betrieben, mit Erlaubnis seit dem 9. Oktober 2020 und einer Folgeerlaubnis vom 23. Dezember 2022. Die App „bwin – Sportwetten App“ wird im Apple App Store von der bwin.party entertainment Limited angeboten und listet in der Entwicklerbeschreibung Funktionen wie Cashout, sowohl manuell als auch automatisch, Live-Streams, Live-Statistiken, einen Kombi-Boost und einen Quoten-Boost. Das ist ein Funktionsumfang, der in der Breite der lizenzierten Anbieter nicht selbstverständlich ist.
Für die Value-Suche ist Cashout ambivalent. Wer eine Value-Wette platziert und das Spiel kippt, kann mit Cashout Verluste begrenzen. Wer aber eine Value-Wette hält und der Buchmacher das Cashout-Angebot wegen veränderter Live-Wahrscheinlichkeiten anpasst, gibt unter Umständen einen Teil des Wertes ab, weil das Cashout-Angebot die eigene Schätzung nicht berücksichtigt. Cashout ist ein Werkzeug, das – wie jedes Werkzeug – den eigenen Disziplin unterwirft. Wer mit Cashout arbeitet, sollte konsequent notieren, wann er es nutzt und was er damit gewonnen oder verloren hätte.
Das Urteil: bwin ist ein etablierter Anbieter mit breiter Funktionspalette und langer Erlaubnishistorie. Für Value-Spieler ist der Funktionsumfang hilfreich, aber Cashout verlangt eine eigene Disziplin. Wer die Quoten prüft, findet bei bwin ein vollständig lizenziertes Angebot, dessen Niveau im Einzelfall zu testen ist.
Tiptorro – Cashout auf Einzel-, Kombi- und Systemwetten
Tiptorro wird über die Torro Tec Limited betrieben, mit Erlaubnis seit dem 30. Juni 2021 und einer Folgeerlaubnis vom 27. Dezember 2022. Die App-Beschreibung nennt, dass Tipps vor Spielbeginn und live als Einzel-, Kombinations-, Mehrweg- und Systemwetten abgegeben werden können, und solange das Ticket offen ist, ein Rückkaufangebot (Cashout und Teil-Cashout) möglich ist. Systemwetten sind eine Besonderheit: Sie decken eine Kombination von Wetten ab, bei der nicht alle, sondern mehrere Auswahlen korrekt sein müssen, um eine Auszahlung zu erhalten.
Für die Value-Suche ist Tiptorro interessant, weil Systemwetten eigene Margen tragen und in der Buchmacher-Linie oft großzügiger kalkuliert sind als Hauptmärkte. Wer eine Value-Wette in einer Einzelwette findet und sie in eine Systemwette einbettet, verwässert den Vorteil in der Regel, weil die Korrelation zwischen den Auswahlen nicht zu 100 Prozent im Buchmacher-Modell liegt. Value-Spieler, die Systemwetten nutzen, müssen die Korrelationen selbst schätzen, was den Rechenaufwand deutlich erhöht.
Das Urteil: Tiptorro ist ein voll lizenzierter Anbieter mit Cashout auf breiter Wettschein-Basis. Für Value-Spieler im engeren Sinne ist das Standardangebot entscheidend, nicht die Systemwetten. Wer den Vorteil in Hauptmärkten sucht, sollte Tiptorro in den Vergleich einbeziehen.
Interwetten – Anbieter trägt die Wettsteuer selbst
Interwetten wird über die Interwetten Gaming Limited betrieben, mit Erlaubnis seit dem 2. November 2020 und einer Folgeerlaubnis vom 27. Dezember 2022. Die Allgemeinen Geschäftsbedingungen für Sportwetten auf der Anbieter-Website, Version 1.1 vom 7. Juli 2021, halten in Teil G Nr. 8 fest, dass Interwetten die Sportwettensteuer selbst trägt und bei Wetten einen Quotenabschlag von 5,3 Prozent vornimmt. Das ist die in den AGB genannte Zahl; sie ist nicht zu verwechseln mit dem rechnerischen Anteil von rund 5,03 Prozent, der sich aus der gesetzlichen Bemessungsgrundlage ergibt.
Wer bei Interwetten eine Quote sieht, hat damit eine Nettogehalt-Quote vor sich, die bereits um die Wettsteuer bereinigt ist. Das vereinfacht die Value-Rechnung: Der Spieler vergleicht die angezeigte Quote direkt mit der eigenen Wahrscheinlichkeit. Das ist komfortabler als bei Anbietern, die die Wettsteuer offen ausweisen, weil der Spieler nicht selbst rechnen muss, was nach dem Steuerabzug übrig bleibt.
Das Urteil: Interwetten ist ein Anbieter, der die Wettsteuer in den AGB klar adressiert und sie in die Quoten einpreist. Für Value-Spieler ist das ein pragmatischer Vorteil, weil die angezeigte Quote der Vergleichswert ist. Die Quoten selbst müssen im Einzelfall gegen die eigene Schätzung geprüft werden.
Bet3000 – Jüngster Erlaubnisinhaber im Vergleich
Bet3000 wird über die I.B.C. Sportsbetting Limited betrieben, mit Sitz in Lyons Range Court, Flat Nr. 1, Triq Bisazza, Sliema, Malta. Die Erlaubnis ist auf der Whitelist mit dem Datum 22. April 2026 verzeichnet – Bet3000 ist damit der jüngste Erlaubnisinhaber in der hier verglichenen Runde. Eine Folgeerlaubnis ist bislang nicht verzeichnet. Das Ersterlaubnis-Datum bedeutet, dass Bet3000 das deutsche Sportwettenregime seit weniger als einem halben Jahr offiziell bedient.
Eine so junge Erlaubnis bedeutet nicht, dass der Anbieter im Markt neu ist. Bet3000 ist im europäischen Wettmarkt seit Jahren aktiv und in mehreren Ländern lizenziert. Was sie bedeutet, ist, dass die deutsche Regulierung erst seit Kurzem greift und die Spielererfahrung auf Bet3000.de in das deutsche Regime eingebettet ist. Über das Wettprogramm und die Quotenstruktur im deutschen Markt lassen sich aus den vorliegenden Quellen keine spezifischen Aussagen treffen.
Das Urteil: Bet3000 ist als jüngster Erlaubnisinhaber eine Option, deren Quoten und Wettprogramm im Einzelfall geprüft werden müssen. Die Erlaubnis selbst ist auf der Whitelist sichtbar, was die Grundlage für jede weitere Prüfung bildet.
Sportwetten.de – Willkommensbonus mit klaren Umsatzregeln
Sportwetten.de wird über die NetX Betting Limited betrieben, mit Erlaubnis seit dem 19. November 2020 und einer Folgeerlaubnis vom 16. Dezember 2022. Beim Willkommensbonus, der in den Anbieter-AGB beschrieben ist, muss der eingezahlte Betrag 1-fach und der Bonusbetrag 6-fach mit Einsätzen auf Sportwetten umgesetzt werden; zulässig sind nur Wetten mit einer Mindestgesamtquote von 2,00 pro Wettschein. Bei 100 Euro Einzahlung und 100 Euro Bonus beträgt der Gesamtumsatz 700 Euro. Die Freebets sind hier nicht ausgewiesen, weil der Willkommensbonus ein klassischer Einzahlungsbonus ist, dessen Bonusbetrag in Geldform umgesetzt werden muss.
Für Value-Spieler ist eine Bonusmechanik ein zweischneidiges Werkzeug. Wer den Bonus mit Value-Wetten freispielen will, muss die Wetten so platzieren, dass die eigene Schätzung der Wahrscheinlichkeit den geforderten Mindestpreis übersteigt. Bei einer Mindestgesamtquote von 2,00 muss der Spieler in jeder Wette eine Value-Chance von 50 Prozent oder besser sehen. Das ist möglich, aber eng. Wer den Bonus annimmt, ohne diese Disziplin, läuft Gefahr, die Bonusbedingungen mit negativer Erwartung zu erfüllen und am Ende weniger zu haben als ohne Bonus.
Das Urteil: Sportwetten.de ist ein voll lizenzierter Anbieter mit klar dokumentiertem Willkommensbonus. Für Value-Spieler ist der Bonus kein Selbstläufer, sondern ein Rechenposten, der in die eigene Strategie eingebaut werden muss. Wer ihn ignoriert, verzichtet auf Geld; wer ihn unbedacht annimmt, riskiert einen Verlust.
NEO.bet – Schmaler Funktionsumfang in der App-Beschreibung
NEO.bet wird über die Greenvest Betting Limited betrieben, mit Erlaubnis seit dem 9. Oktober 2020 und einer Folgeerlaubnis vom 22. Dezember 2022. Die App-Beschreibung im Apple App Store zählt Live-Quoten, Live-Wetten, Cashout und Teil-Cashout auf. Das ist ein schmaleres Funktionsspektrum als bei anderen Anbietern, die in ihren App-Beschreibungen zusätzliche Features wie Bet Builder, Live-Streams oder Boosts nennen. Das Fehlen einer Nennung heißt nicht, dass die Funktionen nicht vorhanden sind, sondern nur, dass sie in der App-Beschreibung nicht beworben werden.
Für die Value-Suche ist das Funktionsspektrum zweitrangig. Entscheidend ist, ob die Quote auf einem bestimmten Markt Value bietet, und das lässt sich aus der App-Beschreibung nicht ableiten. Cashout ist erwähnt; Live-Wetten sind erwähnt; das deckt das, was die meisten Value-Spieler im Alltag brauchen.
Das Urteil: NEO.bet ist ein lizenzierter Anbieter mit knapper App-Beschreibung, der die wesentlichen Funktionen für Live-Wetten und Cashout anbietet. Für Value-Spieler zählen die Quoten, nicht die App-Beschreibung. Wer NEO.bet prüft, prüft die Quoten.
Wettanbieter jenseits der Top-10 und ihre Funktionen
Neben den zehn in der Tabelle aufgeführten Anbietern stehen weitere lizenzierte Veranstalter auf der GGL-Whitelist, die hier nicht in der Tabelle erscheinen, deren Funktionen aber für die Value-Suche relevant sind. ODDSET etwa erhebt nach seinen Allgemeinen Geschäftsbedingungen bei Kunden mit Wohnsitz in Deutschland eine Gebühr von 5 Prozent („Quotenabschlag“) auf den Bruttogewinn einer gewonnenen Wette; nach Abzug der Gebühr ergibt sich der für die Auszahlung maßgebliche Nettogewinn. Winamax bewirbt sich im Footer seiner Website mit „0 % Wettsteuer und die besten Quoten“ und verweist auf eine Odoxa-Studie zu 2.967 Spielen aus Fußball, Tennis und Handball zwischen dem 1. April 2025 und dem 30. August 2025, nach der Winamax bei 45 Prozent der untersuchten Quoten auf Platz eins lag. Der Cashout von Winamax erlaubt die vollständige oder teilweise vorzeitige Beendigung einer Wette auf Einzel-, Kombi- und MyMatch-Wetten; ausgezahlt wird erst, nachdem alle Auswahlen beendet sind. Ausgeschlossen sind Torschützenwetten, Systemwetten, Langzeitwetten und mit Freebets platzierte Wetten. Wettarena nennt in seinen AGB einen Höchstgewinn von bis zu 250.000 Euro pro Wettschein und pro Woche; ohne Kundenkonto können Gewinne über 1.999,99 Euro nicht ausgezahlt werden.
Diese Anbieter sind im engeren Sinne keine Top-10, gehören aber zur lizenzierten Auswahl und gehören damit in jede Value-Suche, die über die größten Namen hinausgeht. Welche Quoten ein einzelner Anbieter auf einem konkreten Markt anbietet, lässt sich nur im Wettschein prüfen, nicht in einer Übersicht.
Willkommensboni und ihre Tücken: Wenn der Bonus die Value-Rechnung verdirbt
Mehrere Anbieter auf der Whitelist werben mit Willkommensangeboten, die meist als Verdopplung der ersten Einzahlung bis zu einem Höchstbetrag beschrieben werden. Die Regeln unterscheiden sich deutlich. Bei Sportwetten.de muss, wie oben dargestellt, der eingezahlte Betrag 1-fach und der Bonusbetrag 6-fach umgesetzt werden, mit einer Mindestgesamtquote von 2,00. Bei Winamax wird die erste Einzahlung bis zu 100 Euro in Freebets verdoppelt, ohne Umsatzbedingungen für die Freebets; die Einzahlung selbst muss zur Auszahlung einmal umgesetzt werden, mit einer Obergrenze von 100 Euro und einer Mindestquote von 1,05. Bei Bet3000 ist der Willkommensbonus an ähnliche Mindestquoten und Umsatzfaktoren gebunden, die in den AGB nachzulesen sind.
Für die Value-Rechnung bedeutet ein Bonus entweder einen Vorteil oder einen Nachteil. Wer einen Bonus annimmt und ihn nach den Regeln des Anbieters umsetzt, muss jede Wette so platzieren, dass die geforderte Mindestquote eingehalten wird. Liegt die Mindestquote bei 2,00 und die eigene Wahrscheinlichkeit für die gewählte Wette bei 0,45, ist die Wette nominell eine Verlustwette: Q · W = 2,00 · 0,45 = 0,90, also ein negativer Erwartungswert von 10 Prozent. Wer den Bonus dennoch freispielen will, muss auf Wetten ausweichen, in denen die eigene Schätzung über 50 Prozent liegt. Das ist möglich, aber nicht selbstverständlich.
Ein zweiter Punkt ist die Freebet-Mechanik. Eine Freebet ist kein Geld, das zurückgezahlt wird, wenn die Wette gewinnt. Sie ist ein Gutschein, dessen Wert nur in Form des Gewinns ausgezahlt wird. Wer eine Freebet über 10 Euro auf eine Quote von 3,00 setzt, erhält im Gewinnfall 20 Euro – 10 Euro Gewinn aus der Wette, nicht 30 Euro. Der rechnerische Wert einer Freebet hängt von der Quote und der Auszahlungsquote des Marktes ab. Bei einer Quote von 3,00 und einer Marktauszahlung von 95 Prozent liegt der Wert einer 10-Euro-Freebet ungefähr bei 10 · (3,00 − 1) / 3,00 · 0,95 = 6,33 Euro. Das ist die Größenordnung, mit der ein Bonusposten in eine Value-Rechnung eingehen sollte.
Ein dritter Punkt ist die Frist. Boni sind typischerweise an eine Umsatzfrist gebunden, die zwischen sieben und 90 Tagen liegt. Wer die Frist versäumt, verliert den Bonus und die damit verbundenen Gewinne. Wer in dieser Frist ehrlich spielt, also nur Wetten mit Value platziert, läuft Gefahr, das Umsatzziel nicht zu erreichen, weil die Value-Wetten nicht in ausreichender Frequenz kommen. Wer das Ziel mit nicht-Value-Wetten erreichen will, spielt mit negativem Erwartungswert, nur um einen Bonus freizuspielen. Beide Pfade kosten Geld.
Das Urteil: Willkommensboni sind kein Geschenk, sondern ein Rechenposten. Sie können Value schaffen, wenn die Bonusregeln zur eigenen Strategie passen; sie können Wert vernichten, wenn sie zu Wetten zwingen, die der Spieler ohne Bonus nicht platzieren würde. Wer einen Bonus annimmt, sollte die Bedingungen kennen und die Konsequenz in Euro schätzen, nicht in Prozent.
Was die Rechnung nicht verspricht: Wahrscheinlichkeit, Varianz und die ehrliche Wertangabe
Eine Value-Wette ist ein statistisches Modell, kein Versprechen. Der Erwartungswert gilt über viele Wetten, nicht über die nächste. Wer 1.000 Wetten mit einem durchschnittlichen Vorteil von 5 Prozent platziert, wird im Mittel 50 Euro pro 1.000 Euro Einsatz gewinnen. Das heißt nicht, dass jede 200. Wette einen Gewinn bringt, und es heißt nicht, dass die Reihenfolge der Gewinne und Verluste der Rechnung folgt. Die Standardabweichung ist hoch, und eine Pechsträhne von 50 Wetten am Anfang ist mit positiver Erwartung genauso verträglich wie eine Glückssträhne.
Das ist der Grund, warum Value-Spieler Bankroll-Management betreiben. Der Einsatz pro Wette ist ein Bruchteil des Bankrolls, oft ein Viertel bis ein halbes Kelly, also im Schnitt 1 bis 2 Prozent des Bankrolls. Wer mehr setzt, vervielfacht die Varianz, ohne den Erwartungswert zu verändern. Wer weniger setzt, glättet die Varianz, nimmt aber auch am Erwartungswert weniger teil. Die Disziplin liegt darin, den Einsatz konsequent zu halten, unabhängig davon, ob die letzte Wette gewonnen oder verloren wurde.
Eine zweite Einschränkung liegt in der Datenbasis. Wer seine Wahrscheinlichkeit W auf 100 vergleichbare Spiele stützt, hat eine sehr dünne Schätzung. Wer W auf 1.000 vergleichbare Spiele stützt, hat eine dickere, aber immer noch keine sichere Schätzung. Das Konfidenzintervall um die geschätzte Wahrscheinlichkeit ist breit, und die Frage, ob eine Wette wirklich Value ist, hängt davon ab, wo im Intervall die wahre Wahrscheinlichkeit liegt. In der Praxis arbeiten Value-Spieler mit konservativen Schätzungen, um das Risiko zu reduzieren, dass eine vermeintliche Value-Wette in Wahrheit eine Verlustwette ist.
Eine dritte Einschränkung liegt in der Korrelation. Wer Value-Wetten unabhängig voneinander platziert, kann die Gesamtvarianz durch Diversifikation senken. Wer auf viele verschiedene Spiele und Sportarten setzt, glättet die Schwankungen. Wer auf wenige Spiele in derselben Liga setzt, ist anfällig für ligaweite Überraschungen, etwa einen Spieltag, an dem mehrere Favoriten verlieren. Die Disziplin liegt auch hier in der Streuung, nicht in der Konzentration.
Häufige Fragen zu Value-Wetten und Wettanbietern in Deutschland
Was ist eine Value-Wette genau und woran erkennt man sie rechnerisch?
Eine Wette gilt als Value-Bet, wenn das Produkt aus Rückzahlungsquote Q und geschätzter Gewinnwahrscheinlichkeit W größer als 1 ist. Der Ausdruck Q · W − 1 ist dann der erwartete Gewinn pro 1 Euro Einsatz. Eine Quote von 2,50 mit geschätzten 45 Prozent Eintrittswahrscheinlichkeit ergibt 1,125 und damit einen rechnerischen Vorteil von 12,5 Prozent gegenüber dem Buchmacher. Die Rechnung beruht auf einer Schätzung, nicht auf einer Messung.
Wie berechnet man den Erwartungswert aus Quote und Wahrscheinlichkeit?
Der Erwartungswert pro 1 Euro Einsatz ist Q · W − 1. Bei W = 0,4 und Q = 3 ergibt sich 0,2; bei W = 0,36 und Q = 3 bleibt die Wette mit 0,08 positive Value. Der Erwartungswert ist ein statistischer Mittelwert über viele Wetten, nicht der Gewinn der nächsten einzelnen Wette. Hohe Varianz und mögliche Pechsträhnen bleiben bestehen.
Wie schätzt man die Gewinnwahrscheinlichkeit, ohne Sicherheit vorzutäuschen?
Die Schätzung beruht auf Daten und Modellen, die unvollständig sind: Formkurven, Heim- und Auswärtsstärke, erwartete Tore, Kader und Ausfälle. Sie wird in eine Wahrscheinlichkeit zwischen 0 und 1 übersetzt und im Nachhinein überprüfbar notiert. Die Disziplin liegt darin, die Schätzung konsequent zu bilden, nicht darin, sie für eine exakte Messung zu halten. Jede Schätzung hat ein Konfidenzintervall, das berücksichtigt werden muss.
Wie wirkt sich die Sportwettensteuer von 5,3 Prozent auf Quote und Wert aus?
Die Steuer wird vom Veranstalter geschuldet, kann aber vom Anbieter an den Spieler weitergegeben werden – durch einen Quotenabschlag direkt an der Quote oder einen Abzug vom Bruttogewinn. Bei 5,3 Prozent der Bemessungsgrundlage Einsatz minus Steuer entspricht das rund 5,03 Prozent des Einsatzes. Wer die Wettsteuer in die Value-Rechnung einpreist, muss die Nettogehalt-Quote mit der eigenen Wahrscheinlichkeit multiplizieren, nicht die Bruttoquote. Anbieter, die die Steuer selbst tragen, vereinfachen die Rechnung.
Warum bringt eine Value-Wette nicht in jedem Einzelfall einen Gewinn?
Eine Value-Wette hat einen positiven Erwartungswert über viele Wetten, aber keine Garantie für den nächsten Einzelfall. Bei einer geschätzten Wahrscheinlichkeit von 45 Prozent verliert die Wette in 55 Prozent der Fälle, auch wenn sie rechnerisch Value ist. Hohe Varianz und mögliche Pechsträhnen sind mit positiver Erwartung verträglich. Bankroll-Management und Disziplin sind nötig, um die Schwankungen auszuhalten.
Welche Rolle spielen Marge und Quotenvergleich zwischen Anbietern auf der GGL-Whitelist?
Die Marge des Marktes ist die Hürde, die jede Value-Rechnung überwinden muss. Bei einer Zwei-Wege-Wette mit Quoten 1,90 / 1,90 liegt die Auszahlungsquote bei rund 52,6 Prozent, die Marge bei 47,4 Prozent. Wer Quoten zwischen Anbietern vergleicht, sieht, wo der Markt am aggressivsten quotiert. Für die Value-Suche entscheidend ist aber die Diskrepanz zwischen eigener Wahrscheinlichkeit und Buchmacher-Quote, nicht die Differenz zwischen Anbietern. Alle lizenzierten Anbieter stehen unter derselben GGL-Aufsicht und denselben Spielerschutzregeln.
Wettarten – wettanbieterneu
Inhalt erstellt vom Team «wettanbieterneu»
